


Qué ventajas tiene una sociedad patrimonial
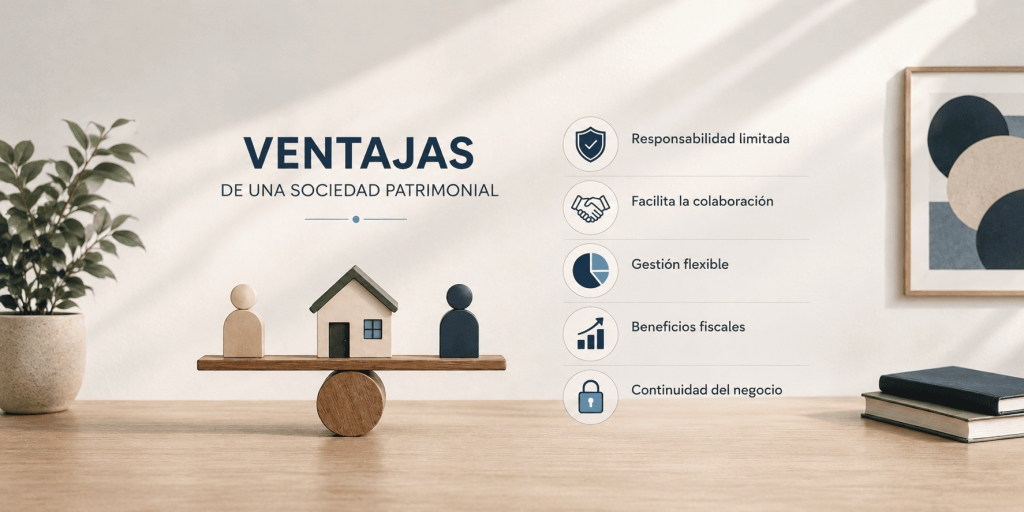 Imagen generada con IA


Una vez que el patrimonio, ya sea de una persona o de una familia, tiene ya un volumen considerable o bien presenta una estructura que se puede calificar como diversa, es el momento de que la gestión se base en un esquema de organización, planificación y continuidad. Y es entonces cuando surge la figura de la sociedad patrimonial, cuya función en la de ayudar para poner orden y facilitar una estrategia patrimonial de largo plazo.
Eso sí, decidir cuando es el momento de una sociedad patrimonial no responde a una fórmula que sea exacta ni funcione de igual manera para todos. Cuando se crea la misma se debe tener en cuenta:
- La naturaleza y dimensión del patrimonio
- Los objetivos que se busquen
- El marco fiscal y mercantil vigente en el momento mismo de dicha creación. Y es que más que una solución que solo nace para reducir impuestos, esta herramienta puede entenderse como una estructura destinada a aportar orden, coherencia y capacidad de planificación.
Qué es una sociedad patrimonial
En cuanto a su definición, esta hace referencia a una actividad principal que tiene como misión la gestión de un patrimonio, en lugar de desarrollar una actividad económica empresarial propiamente dicha. Puede ser titular, entre otros activos, de bienes inmuebles, inversiones financieras, obras de arte u otros activos alternativos, o participaciones en otras sociedades.
Que se dé forma a una sociedad como patrimonial no quiere decir solo que se posea un patrimonio, sino que entran circunstancias concretas de su actividad, así como de que se cumplan una serie de requisitos establecidos por la normativa aplicable. Esta distinción resulta especialmente relevante desde el punto de vista fiscal.
La principal diferencia frente a una sociedad con actividad económica es en la naturaleza de su función. Mientras una empresa operativa desarrolla una actividad organizada de producción o prestación de servicios, una sociedad patrimonial tiene como finalidad esencial administrar y conservar determinados activos y las rentas que estos generan.
Esta diferenciación tiene consecuencias jurídicas y fiscales que deben valorarse antes de adoptar una estructura de este tipo.
Cómo funciona una sociedad patrimonial
El funcionamiento de una sociedad patrimonial comienza en el mismo momento de la aportación y gestión de los bienes como parte de esa sociedad. Según la estrategia que se vaya a seguir pueden integrarse en ella determinados inmuebles, activos financieros o participaciones. Pero eso sí, siempre después de analizar las implicaciones fiscales, jurídicas y financieras de cada operación.
- Tras esto y cuando se ha quedado estructurado el patrimonio, ahora la sociedad vela por su administración. Los activos pueden generar distintos tipos de rentas: alquileres, dividendos, intereses, plusvalías u otros rendimientos. Estas rentas forman parte de la sociedad y quedan sometidas al régimen fiscal que corresponda en ese momento.
- No conviene olvidar el hecho de que el empleo de una sociedad no elimina la tributación. La fiscalidad dependerá de la naturaleza de los activos, de las operaciones realizadas, de la situación de los socios y de la normativa vigente en cada momento. Además, la eventual distribución de beneficios a los socios puede generar nuevas implicaciones fiscales.
- Si lo vemos desde una perspectiva más formal, una sociedad patrimonial también está sujeta a obligaciones contables y mercantiles. Debe llevar una contabilidad adecuada, formular y, cuando proceda, depositar sus cuentas anuales. Y todo eso sin olvidar de cumplir sus obligaciones tributarias y mantener correctamente documentadas todas las operaciones que se hagan.
Por ello, aunque la estructura pueda simplificar la visión global del patrimonio, no significa que su gestión administrativa sea necesariamente sencilla.
Ventajas fiscales y de gestión
Una de las razones que puede llevar a plantear una sociedad patrimonial es la posibilidad de lograr una optimización fiscal, siempre dentro de los límites establecidos por la normativa vigente. Sin embargo, conviene abordar esta cuestión con cierta cautela ya que una estructura patrimonial no trae consigo una menor carga tributaria.
- Una de sus principales bondades es que tiene una capacidad de centralizar y ordenar el patrimonio. Frente a una situación en la que diferentes inmuebles, inversiones o participaciones se encuentran distribuidos y gestionados de forma independiente, una estructura societaria puede proporcionar una visión más integrada de los activos. Esta organización puede facilitar la toma de decisiones, el seguimiento de las inversiones y la definición de una estrategia coherente con los objetivos familiares o personales.
- Otra ventaja a destacar es que la sociedad patrimonial ayuda a la planificación patrimonial y sucesoria. Una estructura societaria bien diseñada puede facilitar la transmisión ordenada del patrimonio y establecer mecanismos que favorezcan el relevo generacional.
Inconvenientes y límites
Eso sí, tiene ventajas, pero una sociedad patrimonial tiene aspectos no tan benevolentes y limitaciones. Su constitución y mantenimiento implican gastos administrativos, notariales, registrales, contables y fiscales que deben incorporarse al análisis económico.
- Otra desventaja es que hay restricciones fiscales específicas y determinadas ventajas previstas para sociedades con actividad económica pueden no resultar aplicables a una entidad cuya finalidad principal sea la mera gestión patrimonial. Por ello, trasladar automáticamente el tratamiento fiscal de una empresa operativa a una sociedad patrimonial puede traer algunas conclusiones que no son ciertas.
- Otra limitación es se debe hacer un cumplimiento continuado. La sociedad debe mantener una adecuada disciplina contable, fiscal y mercantil, así como documentar correctamente sus operaciones. En patrimonios de cierta complejidad, esta gestión requiere coordinación entre distintos especialistas.
Por todo esto, el asesoramiento continuo es muy recomendable. La conveniencia de una estructura puede cambiar con el tiempo como consecuencia de modificaciones legislativas, operaciones de inversión, cambios en la composición familiar o variaciones en los objetivos patrimoniales.
Cuándo conviene constituir una sociedad patrimonial
No hay, como se ha indicado antes, un umbral patrimonial universal a partir del cual se aconseje o resulte conveniente constituir una sociedad patrimonial. La decisión depende del volumen, la composición y la complejidad del patrimonio, pero también de los objetivos que persigan sus titulares.
Cuando existen numerosos activos, diferentes clases de inversiones o participaciones empresariales, la centralización puede adquirir un valor adicional. Lo mismo puede suceder cuando el patrimonio está destinado a mantenerse durante varias generaciones y existe una estrategia definida de conservación y transmisión.
- Es en este punto donde los objetivos de planificación y relevo generacional dan forma a un elemento esencial del análisis. Una estructura patrimonial puede tener sentido cuando forma parte de una estrategia más amplia y no cuando se crea únicamente para perseguir una ventaja fiscal inmediata.
Antes de dar forma a la sociedad patrimonial resulta clave llevar a cabo un análisis de coste-beneficio donde se incluyan:
- La fiscalidad de la constitución y de las operaciones posteriores
- Los costes recurrentes de administración
- Las alternativas disponibles
- Los objetivos concretos del titular o de la familia.
En definitiva, la pregunta relevante no es cuánto patrimonio hace falta para crear una sociedad, sino qué estructura permite gestionarlo de forma más eficiente, ordenada y coherente con el horizonte temporal previsto.
La planificación patrimonial con Banca March
La planificación patrimonial requiere una visión que trascienda la gestión aislada de cada activo. En este sentido, desde Banca March acompañamos a nuestros clientes en el análisis integral de sus estructuras patrimoniales, teniendo en cuenta las distintas dimensiones que intervienen en la toma de decisiones.
El fin, por tanto, es coordinar aspectos como la inversión, la fiscalidad y la sucesión, de manera que las decisiones adoptadas respondan a una estrategia común y no a actuaciones que sean independientes.
Esta perspectiva es importante cuando hablamos de patrimonios complejos, donde las decisiones financieras pueden tener consecuencias fiscales, jurídicas o sucesorias. La planificación permite anticiparse a futuros escenarios, valorar alternativas y establecer una estructura alineada con los objetivos que tenga cada cliente en cada caso.
Más que buscar soluciones puntuales, una adecuada estrategia patrimonial exige una visión de largo plazo y un seguimiento estructurado durante todo este tiempo. Las circunstancias cambian y, con ellas, puede cambiar también la conveniencia de una determinada estructura. Por ello, revisar periódicamente el patrimonio y sus objetivos forma parte de una gestión responsable.
Preguntas frecuentes
¿Una sociedad patrimonial siempre ahorra impuestos?
Una sociedad patrimonial no garantiza por sí misma un ahorro fiscal. Las ventajas, si existen, dependen de las características concretas del patrimonio, de las operaciones previstas y de la normativa fiscal aplicable en cada momento.
¿Qué patrimonio justifica crear una sociedad patrimonial?
No hay una cantidad que sea universal; todo dependerá del volumen y la complejidad del patrimonio, del número de activos y titulares y, especialmente, de los objetivos de planificación y sucesión.
¿Necesito asesoramiento para constituirla?
Sí, es lo mejor ya que por sus peculiariadades fiscales, contables y mercantiles, es muy recomendable contar con asesoramiento especializado antes de constituir una sociedad patrimonial.
