


Previsiones económicas 2027: la inversión en IA alargará el ciclo e impulsará las bolsas a nuevos máximos
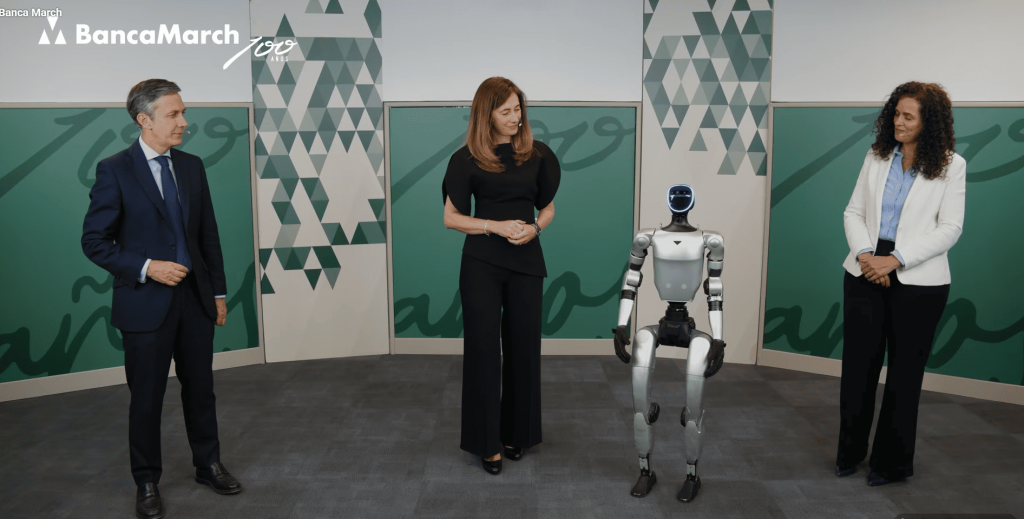


El pasado jueves 24 de septiembre celebramos en Banca March “La Gran Pugna”, un encuentro digital en el que nuestro equipo de Estrategia de Mercados, liderado por Joan Bonet Majó, Director de Estrategia y Asesoramiento; Cristina Gómez Noblejas, Gerente de Asesoramiento Especializado e Isabel Abellán Sevilla, Directora de Servicios de Inversión, presentó sus previsiones económicas y de mercados para 2027. Durante la sesión explicamos por qué la ola inversora ligada a la IA sostendrá el crecimiento mundial, pese al encarecimiento del petróleo y a la subida de tipos, y las claves de inversión que se derivan de este escenario.
El desarrollo tecnológico está produciendo cambios vertiginosos y el avance de la inteligencia artificial está redibujando la economía. Con esa premisa arrancó el encuentro, que retransmitimos a las 18:00 horas y en el que planteamos una pregunta de fondo: ¿están reflejando adecuadamente los precios de los activos financieros las incertidumbres de este nuevo ciclo?
Nuestra respuesta fue, en líneas generales, optimista. Tras la desaceleración vivida este año, prevemos que el PIB mundial se acelere hasta el 3,3% en 2027. Será un crecimiento liderado por la inversión, que explicará más de un tercio del avance. Creemos que la innovación y el dinamismo de la inversión privada permitirán que el ciclo siga extendiéndose, aunque el shock energético seguirá lastrando la actividad y mantendrá la inflación en niveles elevados.
Inversión en Inteligencia Artificial: la gran pugna por el capital, los chips y la energía
Precisamente, el concepto que dio nombre al encuentro fue también el eje de buena parte de nuestra exposición. La transformación tecnológica asociada a la adopción de la IA está generando una ola de inversión que impulsará la productividad, pero que trae consigo nuevas necesidades energéticas y de infraestructuras.
Joan Bonet Majó, Director de Estrategia y Asesoramiento ha explicado que esperan ver un ciclo virtuoso, en el que “la tecnología dispara la inversión, la cual a su vez dispara la productividad, lo que finalmente produce un mayor crecimiento económico”.
Para ilustrarlo, recordamos que los centros de datos representan ya alrededor del 8% del consumo eléctrico de Estados Unidos y que esa proporción podría alcanzar el 18% en 2030. La magnitud de estas inversiones está elevando las necesidades de financiación de las grandes tecnológicas. También está desatando una competencia por el capital, los semiconductores, las materias primas críticas y la energía.
En esa pugna, pusimos el foco en el reparto de fuerzas entre las dos grandes potencias. China concentra buena parte de la producción de tierras raras y baterías. Estados Unidos, en cambio, lidera en semiconductores y cuenta con unos mercados financieros más profundos y líquidos, que facilitan el acceso de sus empresas a la financiación.
1. ¿La inteligencia artificial va a destruir empleo?
Por otro lado, una de las cuestiones que más interés despertó entre los asistentes fue el impacto de la IA sobre el mercado laboral. Por ahora, no apreciamos una destrucción generalizada de empleo. El efecto es mayor en las ocupaciones más expuestas y en los perfiles junior, pero las diferencias agregadas siguen siendo reducidas. En nuestra opinión, la transformación se está reflejando más en una creciente demanda de capacidades tecnológicas que en una sustitución masiva de puestos de trabajo.
Crecimiento económico en 2027: Estados Unidos y Asia lideran la reactivación
Desde el punto de vista geográfico, el ciclo de inversión en bienes de capital (capex) vinculado a la IA superará este año el billón de dólares a escala global. Sus beneficiarios más directos serán Estados Unidos y Asia.
“Más de la mitad del crecimiento actual del PIB estadounidense proviene de la inversión relacionada con tecnología y centros de datos, cifras impresionantes y que apoyan las perspectivas de aceleración hasta tasas cercanas del +2,5% interanual en 2027, siendo una de las economías responsables por la reactivación mundial”, explicó el director Joan Bonet Majó.
Ese dinamismo se apoyará en una mayor productividad y en un mercado laboral en el que la contratación es más reducida, pero resiste en niveles suficientes para sostener el consumo privado.
Por su parte, China presenta una economía dividida entre la debilidad del sector inmobiliario y el fuerte crecimiento de la alta tecnología y las nuevas industrias verdes (vehículos eléctricos, baterías y paneles solares). Estos sectores alcanzarán aproximadamente el 20% del PIB chino y superarán este año, por primera vez, el peso del inmobiliario.
Previsiones para Europa y España en 2027: Alemania tira del crecimiento
Frente a este dinamismo, nuestro diagnóstico para el Viejo Continente es más prudente. Esperamos una aceleración de la economía europea de la mano de Alemania, aunque el crecimiento seguirá siendo débil, penalizado por los elevados costes energéticos y por el impacto de la guerra comercial. Como dato revelador, recordamos que, desde la pandemia, el PIB de la zona euro apenas ha aumentado siete puntos porcentuales, menos de la mitad que el de Estados Unidos.
Dentro de este panorama, Alemania marcará la diferencia gracias a su mayor capacidad de estímulo fiscal. Según nuestras estimaciones, el país aportará aproximadamente una cuarta parte del aumento del PIB de la eurozona este año, frente a una contribución nula en 2024. España, por su parte, seguirá creciendo por encima de la media de sus socios europeos (2,1%), aunque perdiendo dinamismo.
Elecciones de mitad de mandato en EE. UU.: cómo afectan a la economía y a los mercados
Más allá de la economía, en el encuentro dedicamos también un espacio a la política estadounidense. En los últimos meses, los tribunales han revocado o eliminado algunas de las principales órdenes ejecutivas de la Casa Blanca. Además, las encuestas apuntan a que Trump perderá al menos el control de la Cámara de Representantes en las elecciones de mitad de mandato de noviembre, a las que llega con la popularidad más baja de un presidente desde la Segunda Guerra Mundial.
No obstante, el presidente conservará su derecho de veto. Antes de los comicios, tratará de acelerar la aprobación de financiación que le permita mantener margen de actuación dentro y fuera del país. En este contexto, vemos difícil que se alcance una solución al conflicto con Irán antes de las elecciones.
Inflación y precio del petróleo en 2027: la «prima de guerra» del Brent
En el terreno de los precios, el conflicto con Irán seguirá siendo el principal foco de presión a corto plazo. Estados Unidos y China están amortiguando parte del shock de oferta, pero esa capacidad no es ilimitada. Estados Unidos ha liberado cerca de 125 millones de barriles, alrededor del 30% de sus reservas estratégicas, y China ha reducido sus importaciones un 24% (unos 3 millones de barriles diarios), también a costa de sus inventarios. Europa, por su parte, afronta el invierno con unas reservas de gas del 67%, muy por debajo del 84% de media histórica.
Ante este escenario, esperamos que el Brent mantenga esa “prima de guerra”, aunque debería reducirse progresivamente a medida que se relajen las tensiones. Situamos el crudo en una horquilla de 90-95 dólares por barril hasta finales de 2026 y en un precio medio de 85 dólares en 2027.
Como consecuencia, con la energía tensionada a corto plazo, la inflación se mantendrá más alta durante más tiempo. Según nuestros estudios de sensibilidad, cada 10 dólares de subida del crudo eleva el IPC, de media, 0,3 puntos porcentuales en Estados Unidos y 0,4 puntos en la zona euro.
“El 100% de la subida de la inflación registrada en Europa recientemente se debió exclusivamente al componente energético, sin que esto afectara de manera directa a la subyacente”, ha subrayado Joan Bonet Majó, Director de Estrategia y Asesoramiento de Banca March.
Aun así, los mayores costes energéticos no se están trasladando de forma acelerada a los servicios. Además, una menor presión salarial debería favorecer la moderación de los precios en la segunda mitad del próximo año. Para el conjunto de 2027, anticipamos un IPC promedio del 2,6% en la eurozona. Esa tendencia de normalización permitiría cerrar el año en niveles cercanos a los objetivos de los bancos centrales.
¿Seguirán subiendo los tipos de interés? Qué esperamos de la Fed y el BCE
En lo que respecta a la política monetaria, prevemos movimientos moderados y de carácter preventivo. Con ellos, los bancos centrales tratarán de conservar su credibilidad en la lucha contra la inflación, sin castigar en exceso el crecimiento.
En concreto, anticipamos una única subida adicional de los tipos oficiales, tanto de la Reserva Federal como del BCE, en los próximos doce meses. Por eso consideramos “excesivo” el endurecimiento que descuentan los mercados, cuyas curvas incorporan aproximadamente tres alzas.
Dónde invertir en 2027: nuestras claves de inversión
Por último, dedicamos la parte final del encuentro a las claves de inversión para los próximos meses.
2. Renta fija en 2027: crédito de calidad, deuda emergente y oro
En primer lugar, en renta fija mantenemos la prudencia. El elevado endeudamiento público y la creciente competencia por el capital procedente del sector tecnológico configuran un entorno «resbaladizo» para los tramos largos de la curva. Una prima de plazo de apenas 30 puntos básicos no compensa suficientemente el riesgo de alargar la duración.
Por ello, nos posicionamos en los tramos intermedios de las curvas y preferimos el crédito corporativo de mayor calidad frente a los bonos soberanos. También favorecemos la deuda emergente como fuente adicional de carry. Con una inflación elevada, recomendamos además mantener una liquidez reducida y buscar oportunidades en activos reales como el oro. Creemos que el metal seguirá ganando protagonismo en las reservas de los bancos centrales: China, uno de los principales compradores, prácticamente ha duplicado sus compras este año.
3. ¿Es buen momento para invertir en bolsa? Regiones y sectores favoritos
En cambio, el mensaje más positivo de la jornada llegó con la renta variable. “Con una actividad económica mundial sostenida y el fuerte empuje del desarrollo de la IA, esperamos que un crecimiento saludable de los beneficios impulse la renta variable a nuevos máximos, sobreponiéndose al lastre de unos costes de financiación más exigentes que en el pasado”, ha afirmado Joan Bonet, Director de Estrategia y Asesoramiento de Banca March. Además, ese crecimiento se ampliará a más sectores y regiones, de modo que un mayor número de compañías participará en las subidas.
A esto se suma que, aunque las valoraciones siguen siendo exigentes, se han abaratado un 10% respecto al inicio del año.
En cuanto a la distribución geográfica, mantenemos nuestra preferencia por Estados Unidos y los mercados emergentes, donde esperamos un mayor crecimiento de los beneficios. En Europa, favorecemos a Alemania por su impulso fiscal diferencial. Por sectores, nos decantamos por la tecnología, las infraestructuras vinculadas al desarrollo de la IA, la defensa y la salud.
Preguntas frecuentes
¿Es buen momento para invertir en oro?
En un entorno de inflación elevada, el oro es una opción como activo real. Además, esperamos que siga ganando peso en las reservas de los bancos centrales: China casi ha duplicado sus compras este año.
¿Cuánta energía consumen los centros de datos de IA?
Los centros de datos representan ya alrededor del 8% del consumo eléctrico de Estados Unidos, y esa proporción podría llegar al 18% en 2030.
